
אוורגרין בפרייבט אקוויטי
הכירו את קרן CAPM מבית Carlyle AlpInvest
בקצרה
- השוק: נכסי קרנות האוורגרין בארה”ב הגיעו לכ-653 מיליארד דולר באמצע 2026, פי 2.4 מ-2022. הצמיחה עוברת מאשראי לפרייבט אקוויטי, שנכסיו גדלו כמעט פי 5 מסוף 2022.
- האתגר: בפרייבט אקוויטי צריך לפרוס כסף חדש כל חודש בלי להתפשר על איכות. מודל רב-מנהלי שמשלב סקנדרי, קו-אינווסט ופריימרי לא תלוי בקצב העסקאות של מנהל אחד.
- הקרן: CAPM SICAV של Carlyle AlpInvest, פלטפורמה של 112 מיליארד דולר. התיק כולל 241 מנהלי קרנות ויותר מ-3,200 חברות, עם תקרה של 3% לחברה בודדת.
מבחן הלחץ הראשון
בתחילת 2026 נראה היה שקרנות האוורגרין נכנסות למשבר הראשון שלהן. קרנות האשראי הפרטי בארה”ב, הפלח הגדול ביותר בשוק, התמודדו עם גל של בקשות פדיון, וחלקן נאלצו לחלק את הפדיונות באופן יחסי בין המשקיעים. הכותרות דיברו על “כסף לכוד”.
תשעה חודשים אחר כך התמונה מורכבת יותר. PitchBook מתארת את התקופה כמבחן הלחץ הראשון, והבלתי נמנע, של המבנה, ומציינת שמנגנוני הנזילות מובנים היום טוב יותר. במקביל, ובלי הרבה כותרות, נכסי קרנות הפרייבט אקוויטי במבנה אוורגרין הוכפלו מאז סוף 2024.
מה זה קרן אוורגרין
קרן אוורגרין היא קרן פתוחה שמשקיעה בשווקים פרטיים. היא מקבלת כסף חדש באופן שוטף, לרוב כל חודש, ומאפשרת פדיון חלקי במועדים קבועים. בניגוד לקרן סגורה, אין לה מועד סיום, ומלוא הכסף מושקע כבר ביום הכניסה.
| מאפיין | קרן סגורה (Drawdown) | קרן Evergreen |
|---|---|---|
| קצב השקעת ההתחייבות | התחייבות שנמשכת בהדרגה לאורך 3 עד 5 שנים | מושקע במלואו ביום הכניסה |
| J-Curve | תשואה שלילית בשנים הראשונות, בגין דמי ניהול (נגבים מההתחייבות) והשקעה הדרגתית | חשיפה מיידית לתיק קיים, ולכן העקומה מצומצמת |
| אורך חיים | 10 עד 12 שנים, כולל הארכות | ללא מועד סיום |
| נזילות | כמעט אפסית עד למימושים | פדיון במועדים קבועים, בכפוף לתקרה |
| תמחור | דיווח רבעוני, לרוב בעיכוב | NAV חודשי |
| השקעה מינימלית | לרוב מיליוני דולרים | עשרות אלפי דולרים דרך מפיצים |
לנוחות יש מחיר. הנזילות מוגבלת ואינה מובטחת: כשבקשות הפדיון עוברות את התקרה, בדרך כלל כ-5% מהנכסים ברבעון, הקרן רשאית לחלק אותן באופן יחסי או לדחות אותן. זה בדיוק המנגנון שנבחן ב-2026.
שוק של 650 מיליארד דולר, והצמיחה עוברת להון
נכסי קרנות האוורגרין בארה”ב הגיעו לכ-653 מיליארד דולר באמצע 2026, פי 2.4 מ-2022. הצמיחה נמשכה גם כשגיוסי הקרנות הסגורות ירדו חמש שנים ברציפות. Hamilton Lane מעריכה את חלקן של קרנות אלו בכ-5% מכלל נכסי השווקים הפרטיים, וצופה שתוך עשור יגיע לפחות ל-20%. גם באירופה המגמה דומה: נכסי הקרנות במבנה UCI Part II בלוקסמבורג, המבנה של CAPM SICAV, כמעט הוכפלו בשנה אחת, מ-46.5 מיליארד אירו ב-2024 ל-89.9 מיליארד אירו ב-2025.
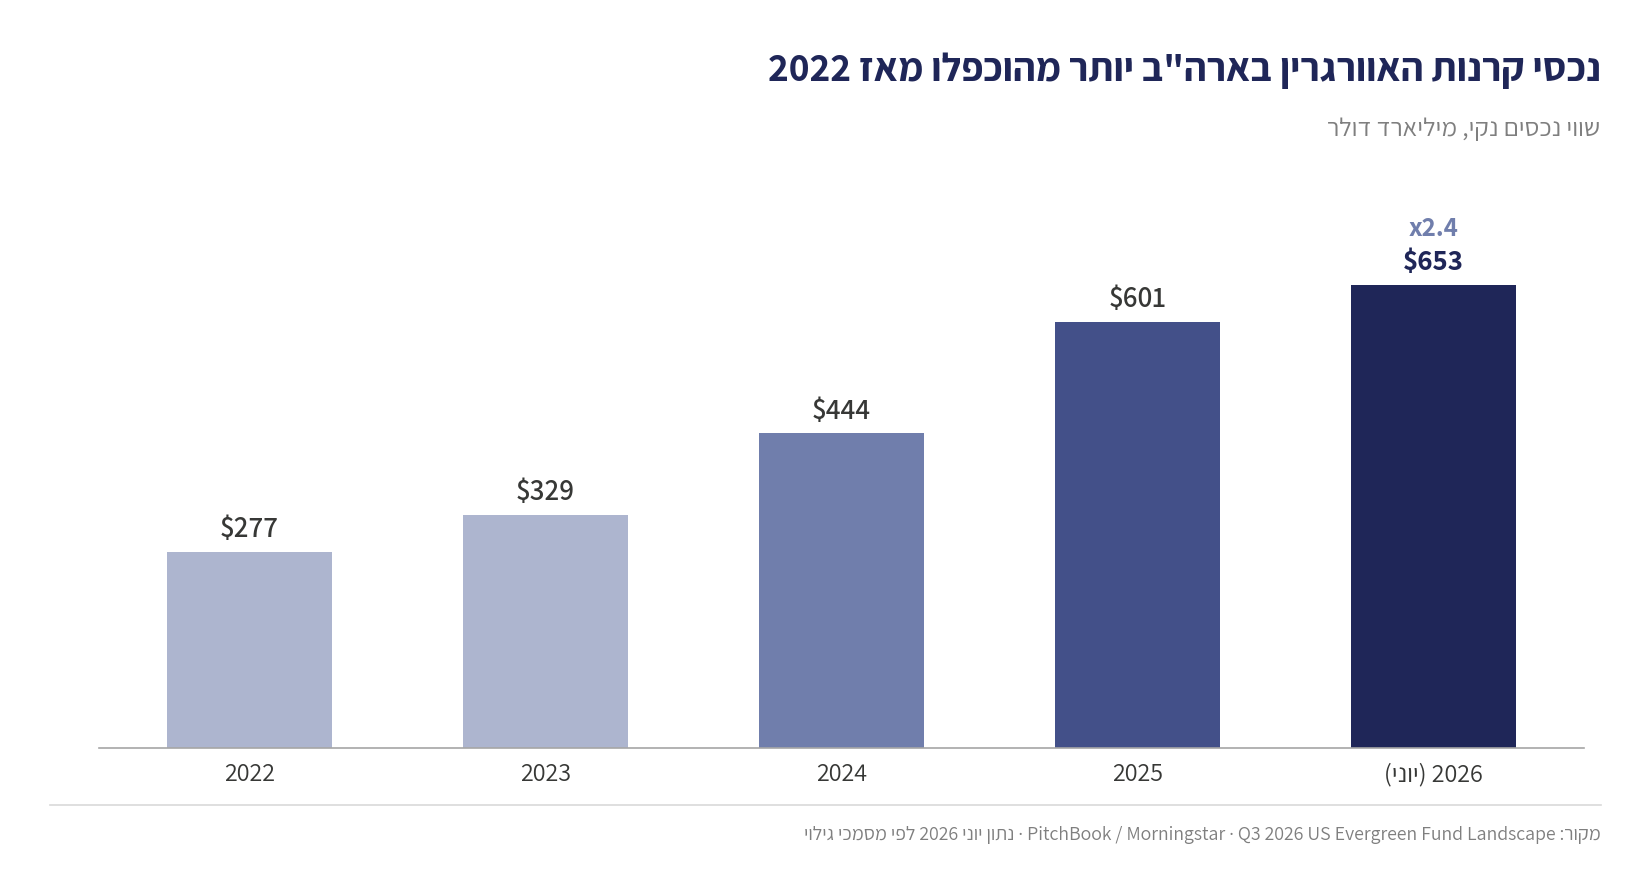
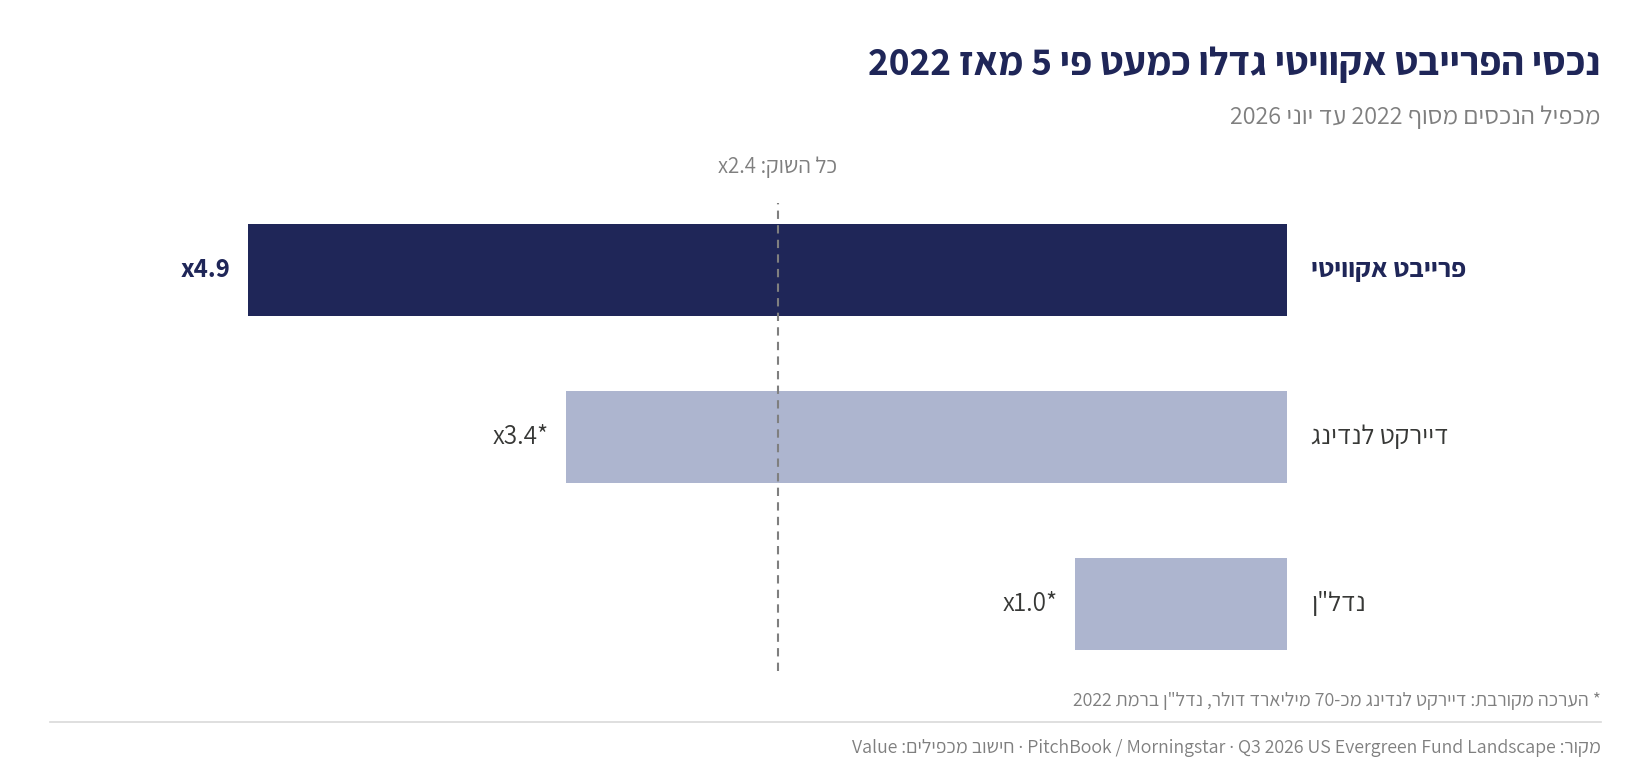
כ-46% מהנכסים עדיין באשראי פרטי ועוד כ-20% בנדל”ן, אבל אלה האפיקים שנבלמו. נכסי הדיירקט לנדינג ירדו מאז סוף 2025 בכ-6 מיליארד דולר, לראשונה, והנדל”ן חזר בקושי לרמת 2022. הפרייבט אקוויטי סיפר סיפור הפוך: הנכסים צמחו מ-21.8 מיליארד דולר בסוף 2022 ל-107.7 מיליארד דולר ביוני 2026.
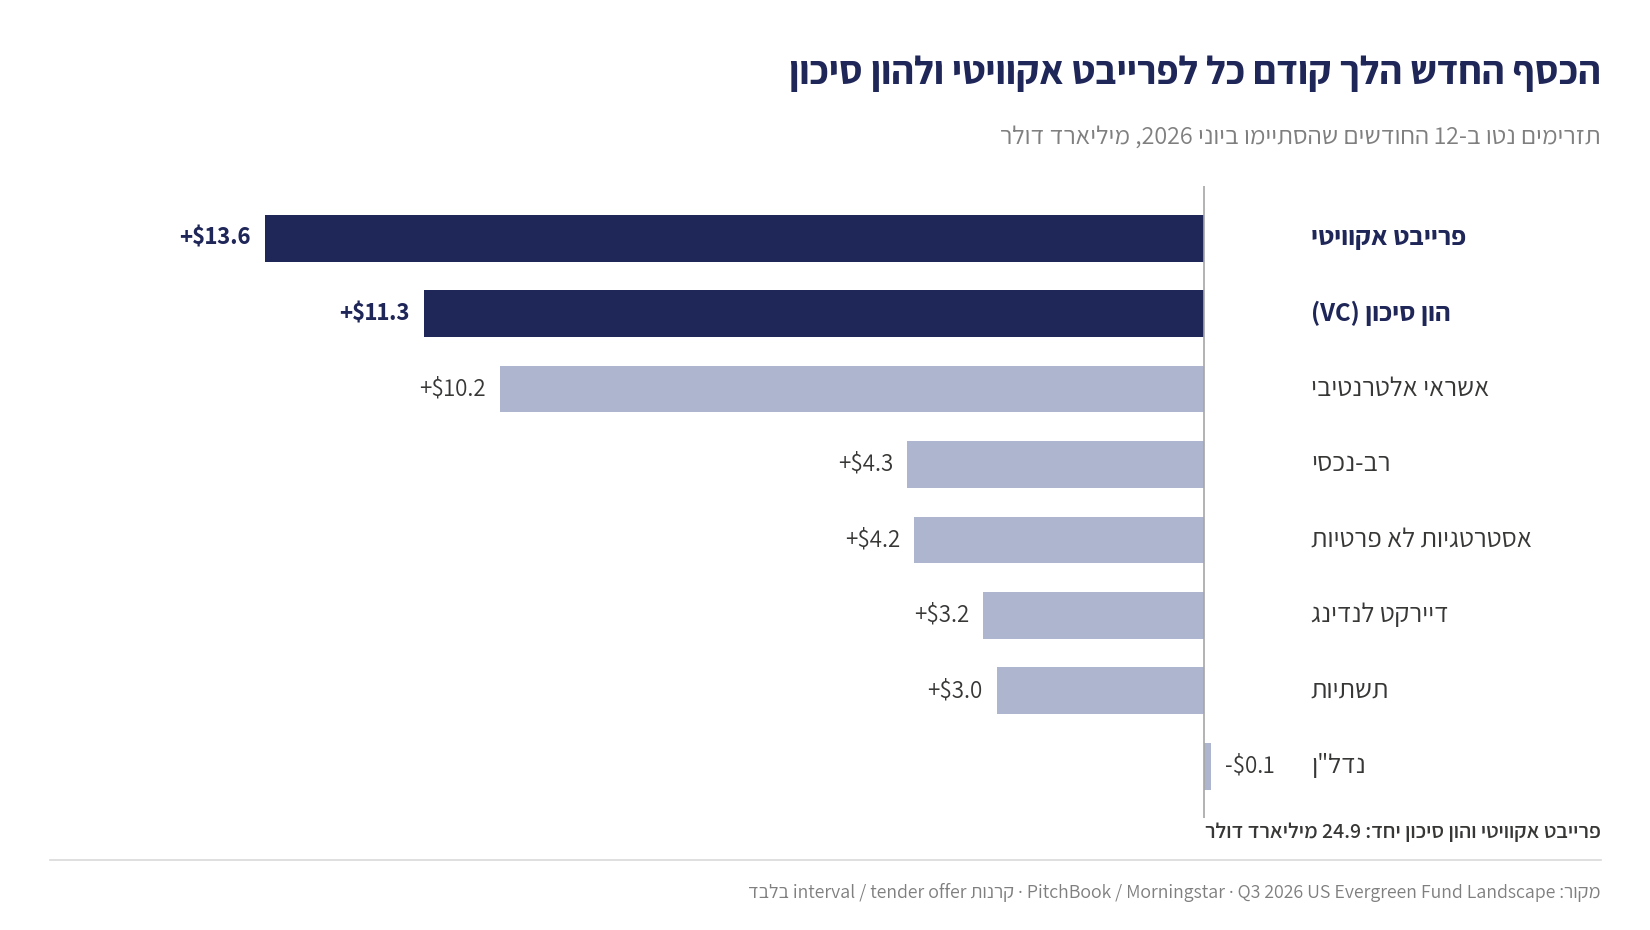
התזרימים מספרים את אותו סיפור. בקרנות interval ו-tender offer בלבד, פרייבט אקוויטי ו-VC גייסו יחד כ-25 מיליארד דולר נטו ב-12 החודשים שהסתיימו ביוני 2026, וזה בלי הקרנות הגדולות של בלקסטון ו-KKR, שפועלות במבנה אחר.
למה פרייבט אקוויטי באוורגרין קשה יותר
קרן אשראי יכולה להעמיד כסף חדש בהלוואות כמעט מיד. קרן פרייבט אקוויטי צריכה למצוא כל חודש עסקאות איכותיות בהיקף של מאות מיליוני דולרים, ולהשקיע אותן בלי לסטות מהאסטרטגיה ובלי לוותר על איכות. לפי PitchBook, זו הסיבה שרוב התעשייה נמנעה מהמבנה לאורך שנות ה-2010, למרות ש-Partners Group השיקה קרן כזו כבר ב-2009. השינוי הגיע עם KKR ובלקסטון, שהשיקו את K-PEC באוגוסט 2023 ואת BXPE בינואר 2024. מאז נוצרו שתי גישות לאותה בעיה.
| השקעה ישירה של מנהל אחד | רב-מנהלים: סקנדרי, קו-אינווסט ופריימרי | |
|---|---|---|
| איך פורסים כסף חדש | בעסקאות של המנהל עצמו | רכישת תיקים קיימים, השקעה לצד מנהלים אחרים והתחייבויות לקרנות |
| פיזור | ספר העסקאות של מנהל אחד | מאות מנהלים ואלפי חברות |
| שליטה | מלאה בתיק | תלות במנהלים החיצוניים |
| דוגמאות (נכסים, מיליארד דולר) | Blackstone BXPE (17.6), KKR K-PEC (12.2), TPG (1.8) | Partners Group (15.1), AMG Pantheon (6.8), Hamilton Lane (6.5), Carlyle AlpInvest (5.0) |
המנהלים הגדולים העדיפו את המודל הישיר בגלל השליטה בתיק, ו-PitchBook מעירה גם שחלק מהקרנות האלה פועלות במבנים עם פחות חובות גילוי. היתרון של המודל הרב-מנהלי הוא בדיוק בנקודה שהופכת את האוורגרין לקשה: סקנדרי מאפשר לרכוש תיקים שכבר מושקעים, לעיתים בדיסקאונט, וקו-אינווסט מאפשר להשקיע לצד מאות מנהלים בלי תלות בקצב העסקאות של אחד מהם.
אף מודל אינו עדיף בכל מצב. השאלה המעשית היא אם למנהל יש מנוע עסקאות גדול מספיק כדי לפרוס כסף חדש כל חודש, גם כשהגיוסים מואצים, בלי להתפשר על איכות.
ארבע שאלות לפני שנכנסים
המבנה פותר את בעיית הנגישות, אבל לא מבטל את הסיכונים של השווקים הפרטיים. ארבעה נושאים ראויים לבדיקה לפני כל השקעה.
1. איך המנהל פורס כסף חדש? זו השאלה שמבדילה בין קרנות פרייבט אקוויטי באוורגרין. כדאי לבדוק מאילו מקורות מגיעות העסקאות, כמה הזדמנויות המנהל רואה בשנה, ובכמה מנהלים וחברות התיק מפוזר. הפער בין הקרנות עצמן גדול: אחת הקרנות במדד PE Evergreen של Morningstar PitchBook, Wildermuth, נכנסה לפירוק ויצאה מהמדד. בשוק כזה, בחירת המנהל חשובה יותר מההחלטה להיכנס לאפיק.
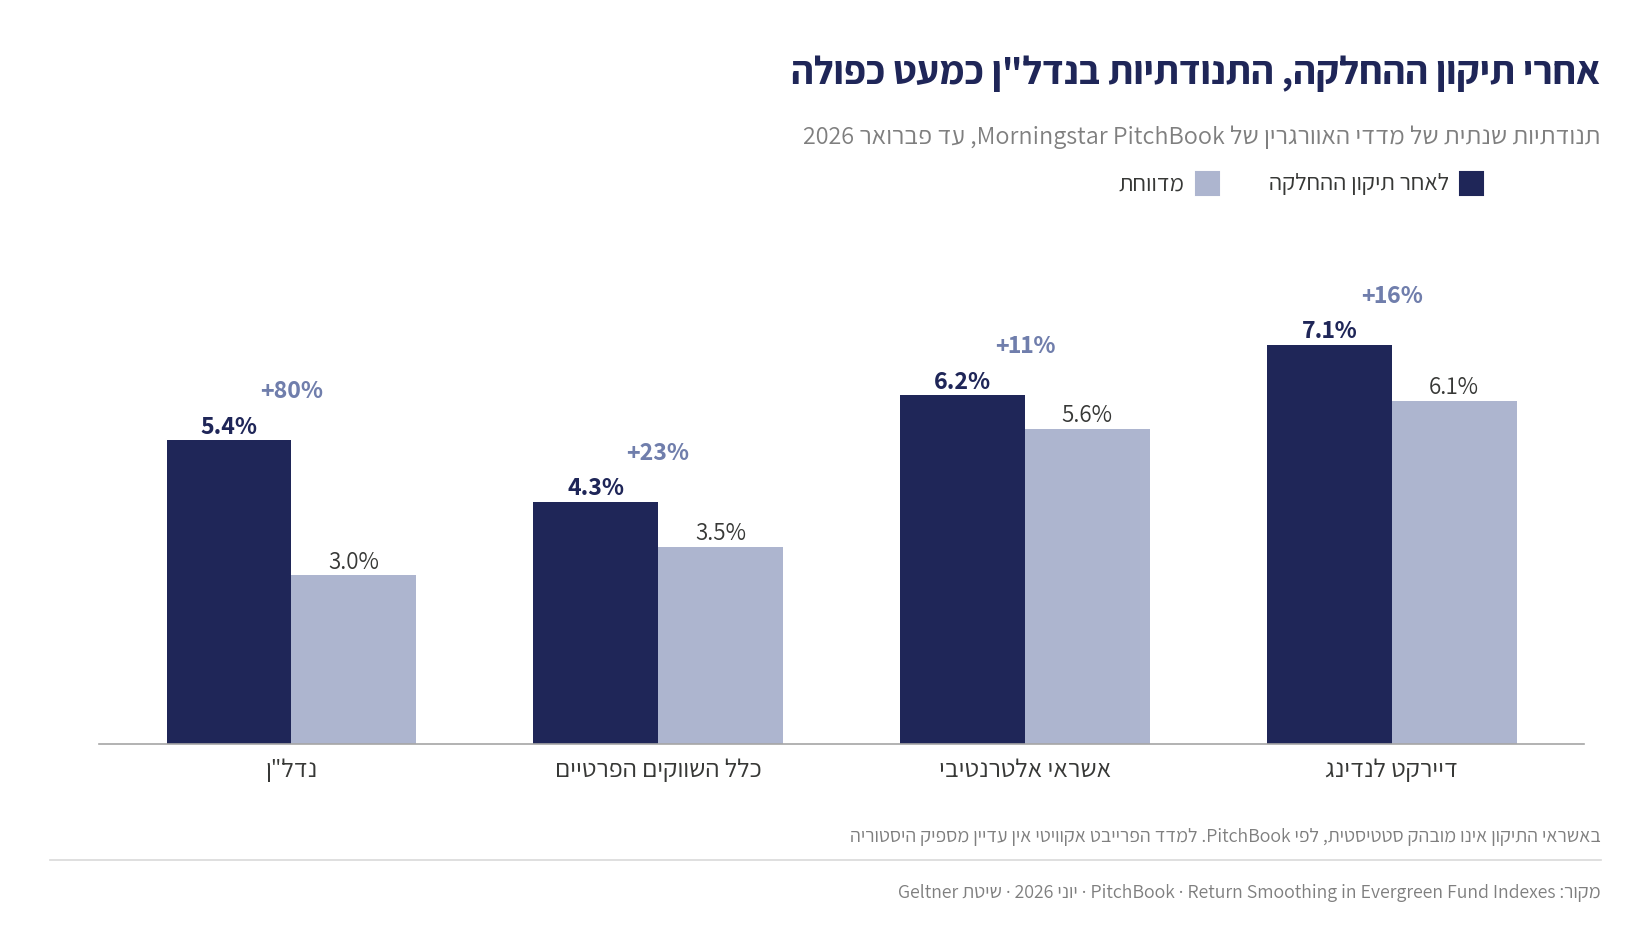
2. כמה תנודתי הנכס באמת? הקרנות מדווחות על תנודתיות נמוכה, אבל חלק ממנה נובע משיטת השיערוך ולא מהסיכון בפועל. נכסים פרטיים משוערכים בהדרגה, ולכן ירידות מופיעות בדוחות מאוחר ומתונות יותר. PitchBook תיקנה את ההחלקה הזו במדדי האוורגרין, והתוצאה בולטת במיוחד בנדל”ן.
3. מה העלות הכוללת? קשה להשוות עמלות בין קרנות. חלקן גובות דמי הצלחה על הכנסה, חלקן על תשואה, וחלקן מחזיקות קרנות אחרות עם עמלות משלהן. Morningstar מצאה שבכ-10% מהקרנות, העלות המשוערת שונה ביותר מ-1.5 נקודות אחוז מהעלות שמופיעה בתשקיף. בפרייבט אקוויטי, המבנה הנפוץ הוא דמי ניהול של 1.25% ודמי הצלחה של 10% עד 12.5%.
4. מה קורה כשכולם רוצים לצאת? הפדיון מוגבל בתקרה, בדרך כלל כ-5% מהנכסים ברבעון. בקשות מעבר לתקרה מחולקות באופן יחסי או נדחות. קרנות האשראי למדו את זה ב-2026. כדאי לבדוק אילו כלים יש לקרן לממן פדיונות: נכסים נזילים, מסגרת אשראי ותזרים ממימושים.
Carlyle AlpInvest ו-CAPM SICAV
AlpInvest היא זרוע פתרונות הפרייבט אקוויטי של Carlyle, ומשקיעה בשווקים הפרטיים מאז שנת 2000. היא מנהלת 112 מיליארד דולר בשלוש פעילויות: סקנדרי (56 מיליארד דולר), קו-אינווסט (26 מיליארד דולר) ופריימרי (29 מיליארד דולר), עם קשרים עם יותר מ-390 מנהלי קרנות.
CAPM SICAV היא קרן האוורגרין של AlpInvest בלוקסמבורג, במבנה UCI Part II, שהחלה לפעול ביולי 2024. הקרן מחברת את שלוש הפעילויות לתיק אחד, וזו התשובה שלה לבעיית הפריסה שתוארה קודם: היא לא תלויה בקצב העסקאות של מנהל אחד.
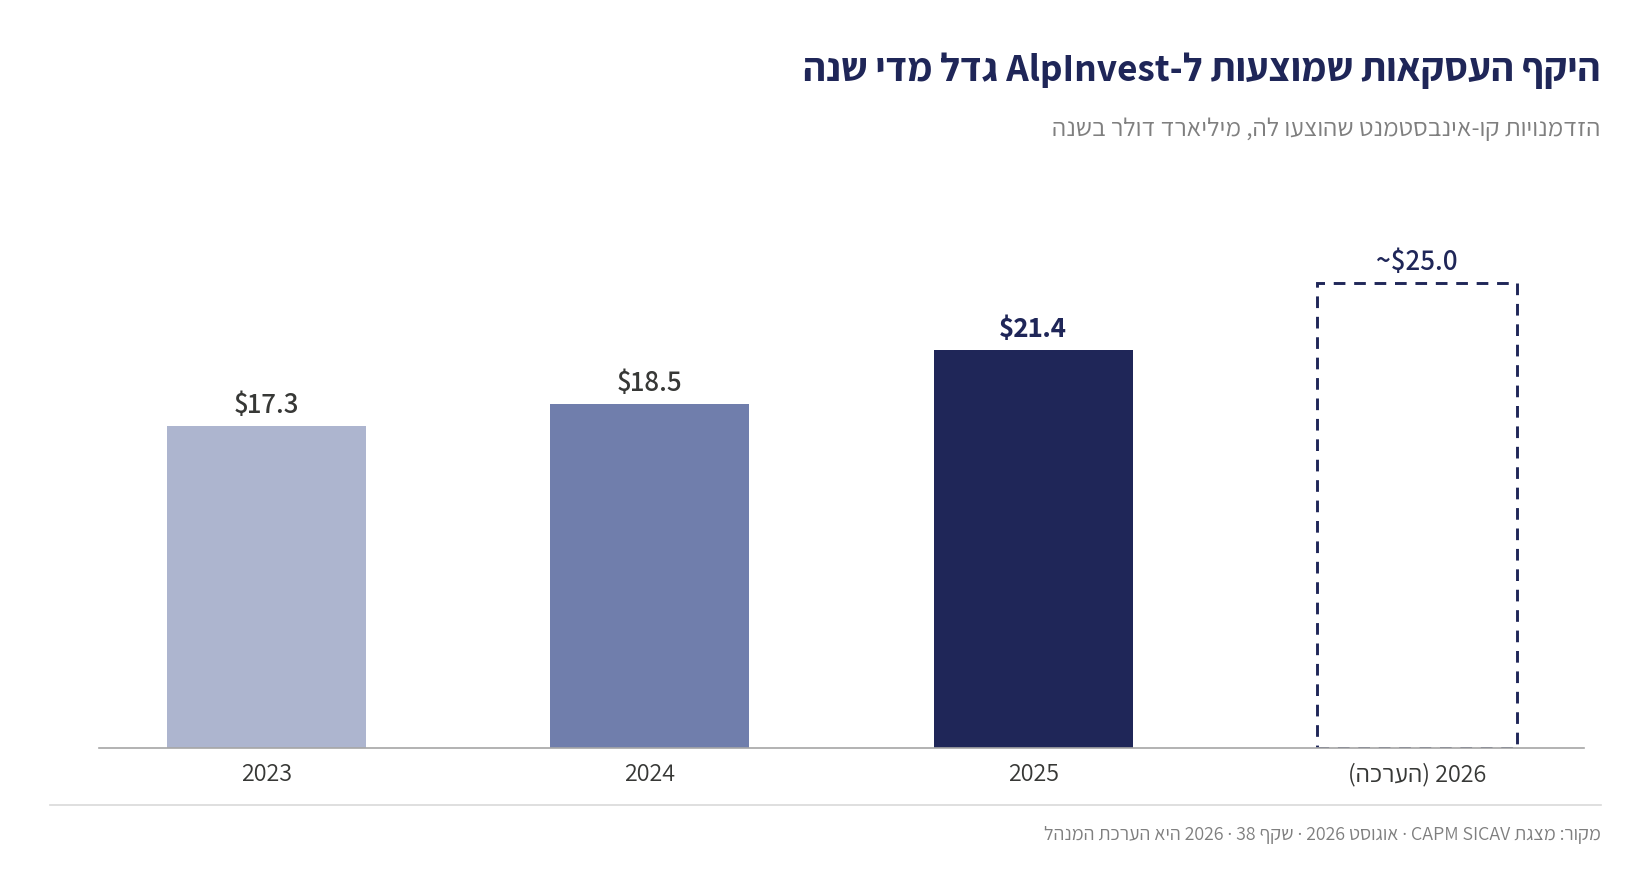
היקף ההזדמנויות קובע כמה בררני אפשר להיות. ב-2025 הגיעו ההזדמנויות מיותר מ-260 מנהלי קרנות, ולשנה הנוכחית AlpInvest מעריכה היקף של כ-25 מיליארד דולר.
| מאפייני התיק, 31 באוגוסט 2026 | |
|---|---|
| שווי נכסי נקי (NAV) | 2.1 מיליארד דולר |
| עסקאות שנסגרו | 157 |
| מנהלי קרנות בתיק | 241 |
| חברות בתיק | יותר מ-3,200 |
| תמהיל לפי אסטרטגיה | 30% סקנדרי LP, 33% סקנדרי GP-Centered, 35% קו-אינווסט, 2% פריימרי |
| תמהיל גאוגרפי | 70% ארה”ב, 27% אירופה, 3% שאר העולם |
| ריכוזיות | 10 החברות הגדולות: 19% מה-NAV. חברה בודדת: עד 3%. מנהל בודד: עד 5% |
מקור: CAPM SICAV Factsheet, אוגוסט 2026
מה CAPM SICAV מציגה
| שאלה | מה הקרן מציגה |
|---|---|
| פריסה | שלוש פעילויות בתיק אחד: 30% סקנדרי LP, 33% סקנדרי GP-Centered ו-35% קו-אינווסט. ב-2025 הגיעו הזדמנויות מיותר מ-260 מנהלי קרנות, ול-2026 המנהל מעריך כ-25 מיליארד דולר. 157 עסקאות נסגרו עד אוגוסט 2026 |
| פיזור | 241 מנהלי קרנות, יותר מ-3,200 חברות, 10 החברות הגדולות 19% מה-NAV, תקרה של 3% לחברה ו-5% למנהל |
| עלות | דמי הצלחה של 10% מהרווח הנקי, בכפוף למנגנון השבת הפסדים |
כמו בכל קרן שמשקיעה בנכסים פרטיים, השווי מבוסס על שיערוכים, והערת ההחלקה משאלה 2 חלה גם כאן.
בשורה התחתונה
שוק האוורגרין עבר ב-2026 את מבחן הלחץ הראשון שלו, ויצא ממנו גדול יותר ומגוון יותר. מנגנוני הנזילות עבדו כפי שתוכננו, גם אם לא תמיד כפי שהמשקיעים ציפו. הצמיחה עוברת מאשראי מניב לפרייבט אקוויטי, וזה גם האפיק שבו ההבדלים בין המנהלים גדולים במיוחד.
למשקיע, השאלה כבר אינה אם להיחשף לשווקים הפרטיים דרך אוורגרין, אלא דרך מי. בפרייבט אקוויטי, מה שמבדיל בין קרנות הוא היכולת לפרוס כסף חדש כל חודש בלי לוותר על איכות, מנגנון נזילות שנבנה מראש, ושקיפות לגבי מה שבאמת נמצא בתיק. CAPM SICAV נבנתה סביב מנוע עסקאות של שלוש פעילויות ותיק מפורט ברמת האסטרטגיה, הגאוגרפיה והריכוזיות.
לפרטים נוספים ולתיאום פגישה: צוות Value, 03-7711712, [email protected]
גילוי נאות
המידע המופיע במסמך זה עשוי להכיל פרטים אשר מהווים הצגה כללית של נתונים ואינו מהווה “הצעה לציבור”, אינו מהווה ייעוץ השקעות או שיווק השקעות והוא אינו מהווה תחליף לייעוץ השקעות המותאם לנתוניו וצרכיו של כל אדם. אין באמור במסמך זה משום הבטחת תשואה או רווח; תוצאות העבר של קרן אינן מבטיחות את תוצאותיה העתידיות של קרן. המידע עלול לכלול מידע צופה פני עתיד, כהגדרתו בחוק ניירות ערך, תשכ”ח-1968. מידע כאמור עלול לכלול, בין היתר, תחזיות, מטרות והערכות אשר עשויים להתייחס לאירועים או עניינים עתידיים, אשר התממשותם אינה ודאית. ככל שהמידע המופיע במסמך זה נוגע לקרן ספציפית, יש לוודא האם מדובר בקרן המתאימה למשקיעים כשירים בלבד. למען הסר ספק יובהר, כי המידע המופיע במסמך זה מהווה מידע עסקי ואין להפיץ או לפרסם מידע זה או חלקים ממנו ללא רשות מפורשת, מראש ובכתב.
מקורות
- PitchBook ו-Morningstar, Q3 2026 US Evergreen Fund Landscape, ספטמבר 2026.
- PitchBook, Return Smoothing in Evergreen Fund Indexes, יוני 2026.
- Carlyle AlpInvest, CAPM SICAV Factsheet ומצגת, אוגוסט 2026.
- Alter Domus, על נתוני Hamilton Lane.
- IPEM, על נתוני Novantigo.